ultra pay(ウルトラペイ)-誰でもVisa

スクリーンショット
詳細
- 評価
- 4.3
- バージョン
- 1.8.9
- 開発者
- YENY, INC.
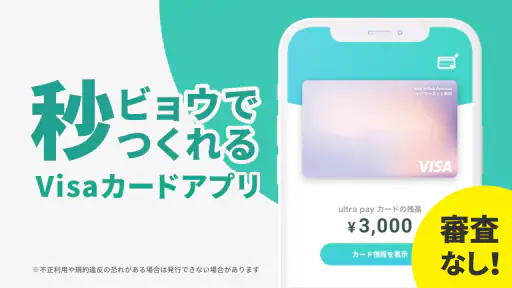
オンラインでの支払い用に、銀行口座やクレジットカードとは別の手段を持ちたい人に、私はultra payを試してみる価値があると思います。いちばん印象に残ったのは、審査を待つ一般的なカードではなく、アカウント登録を済ませて、必要な金額をチャージして使うVisaプリペイドカードとして考えられる点です。買い物専用の予算をすぐ用意したいとき、この仕組みはかなり分かりやすく感じました。
このアプリはYENY, INC.が開発するファイナンス分野のアプリで、無料で利用できます。対象年齢は3歳以上と案内されており、Androidでは最低OS 9から使えます。ストア上では平均4.3、評価数は1万7千件ほど、レビュー数は4千3百件ほどあり、インストールは50万以上に達しています。数字だけで安心と決めつけるべきではありませんが、個人用の支払い手段として一定の利用者に選ばれていることは伝わります。
すぐ作れるVisaプリペイドカードが、使い方を変える
カードを「借りる道具」ではなく「先に決めた予算」にする
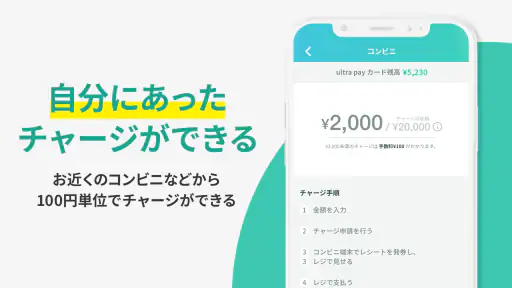
私がこのアプリを便利だと感じた理由は、オンラインショッピング用のカードを、日常の支出から切り離して管理しやすいことです。クレジットカードは後払いなので、使った瞬間に残高が減る感覚を持ちにくいことがあります。一方、ultra payでは先に使う金額をチャージしておくため、買い物の上限を自分で決めやすくなります。
たとえば、毎月のサブスクリプションやネット通販だけに使う金額を別にしておけば、生活費の口座や普段のカードと混ざりにくくなります。これは単なる支払い方法の変更ではなく、使い過ぎを防ぐための予算管理として機能する使い方です。カードを持つこと自体より、チャージ額を先に決める習慣に価値があります。
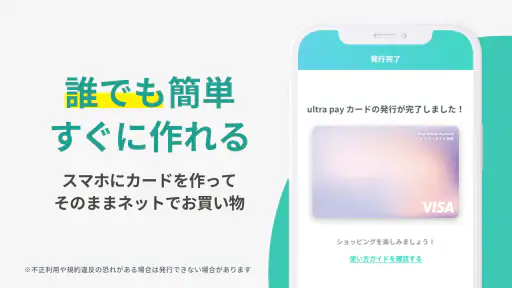
また、審査を待つ必要がないタイプのカードを探している人にも向いています。登録後にオンラインショッピング用のプリペイドカードを無料で発行でき、チャージしたお金を使えるという流れなので、急にネット決済の手段が必要になった場面で候補にしやすいです。私は、カード会社の審査結果を待つことよりも、必要なときに自分で残高を用意できることを重視する人に合うと感じました。
便利さの中心は「発行の速さ」より、支払いを分けられること
「秒で作れる」という印象だけで選ぶと、期待するポイントを間違えるかもしれません。このアプリの本当の強みは、カードが早く用意できることだけではありません。普段の支払い手段とは別の残高を作り、オンラインの買い物をそこから出すことで、支出の目的を見分けやすくなる点にあります。
私は、ネット通販で予定外の商品を見つけたときに、残高が足りなければその場で立ち止まれる仕組みが良いと思いました。クレジットカードなら購入操作まで進みやすいところでも、チャージというひと手間があることで、本当に必要かを考える時間が生まれます。手間があることは短所にもなりますが、衝動買いを抑えたい人にはむしろ役立ちます。
登録から利用までの考え方
使い始めるときは、まずアカウント登録を行い、カードを発行してから、実際に使う分のお金をチャージするという順番で考えると分かりやすいです。カードができたからといって自動的に支払いが発生するわけではなく、残高を用意して初めて買い物に使う流れです。
ここで大切なのは、登録直後に大きな金額を入れず、最初は近いうちに使う予定の支出だけをチャージすることです。プリペイドカードは残高が支出管理の基準になるため、用途ごとに少額で試すほうが、アプリとの相性を判断しやすくなります。ネット通販用、デジタルサービス用など、目的を一つに絞って始めるのもおすすめです。
支払い前には、カードを使うサービスがVisaのプリペイド決済に対応しているかを確認する習慣を持ったほうがいいでしょう。カードの種類がVisaだからといって、すべてのオンラインサービスで同じように使えるとは限りません。登録画面でカード情報を入力する前に、サービス側の支払い条件や継続課金の扱いを確認するだけで、後から困る可能性を減らせます。
日常の具体例で見る、向いている使い方
たとえば、私は動画や音楽などのオンラインサービスをいくつか試したいものの、普段使いのカードに登録を増やしたくない人を想像します。ultra payに試用期間や最初の利用分として必要な金額だけを入れ、専用の支払い手段として登録すれば、家計のメインカードと分けて管理できます。継続するか迷っているサービスを試すときに、支出先を整理しやすいのが利点です。
もう一つは、ネットショップで月ごとの買い物予算を決めているケースです。給料日などに通販用の金額だけをチャージし、その残高を超えたら翌月まで追加しないルールにすれば、欲しい物を見つけたときも予算内かどうかをすぐ判断できます。家計簿を細かく続けるのが苦手な人でも、残高を見て管理できるため、操作が複雑になりにくいでしょう。
家族や子どものオンライン購入を管理したい場面でも、考え方としては使いやすいです。ただし、対象年齢が低く設定されていることだけを理由に、保護者の確認なしで自由に使わせてよいとは考えないほうが安全です。チャージする人、使う目的、購入前の確認方法を家庭内で決めてから利用するのが現実的です。
チャージ式ならではの確認ポイント
プリペイドカードで最初に確認したいのは、残高が購入金額に足りるかどうかです。商品価格だけでなく、送料や税、為替が関わるサービスでは必要額が変わる場合があります。私は、ぎりぎりの金額ではなく、支払いに必要な額を確認してからチャージする使い方をすすめます。ただし、余分に入れすぎると、使い道を決めない残高が残るので、予定額とのバランスが重要です。
継続的に料金が発生するサービスでは、登録時だけでなく次回の請求も意識してください。残高が不足すると決済できない可能性があり、サービス側で利用停止や再登録が必要になることもあります。ultra payを定期支払いに使うなら、更新日を自分で把握し、必要な時期までに残高を用意する運用が向いています。完全に自動で忘れず管理したい人には、後払いカードのほうが楽な場合があります。
反対に、一回限りの買い物や、使う金額がはっきりしている支払いなら、チャージ式のメリットが出やすいです。購入前に金額を確定し、必要な分だけ入れるという手順が、支出の確認にもなります。カード番号を普段の決済手段に集約したくない人にとって、この分離は実用的な安心感につながります。
通常のクレジットカードや銀行系サービスとの違い
クレジットカードと比べると、ultra payは後払いの便利さよりも、先に残高を用意する分かりやすさが強みです。信用枠を使わず、チャージした範囲で管理したい人には魅力があります。一方で、毎月の支払いを自動化したい人、ポイントや付帯サービスを重視する人、まとまった支出を後から精算したい人には、一般的なクレジットカードのほうが適しています。
銀行口座から直接支払う方法と比べた場合は、買い物用の残高を分けられる点が違います。口座直結型は残高を移す手間が少ない反面、普段の生活資金からそのまま支払うことになります。ultra payなら、オンライン購入に使う金額を先に区切れるので、口座残高を守りながらネット決済をしたい人に向いています。
他のプリペイド手段と比べると、私は「カードを無料で即発行できること」と「Visaとしてオンライン決済に使えること」を軸に選ぶべきだと思います。ただし、実際の使いやすさは、利用したい通販サイトやサービスが対応しているか、チャージをどれだけ簡単に続けられるかで変わります。ブランド名だけで決めず、最初に使いたい支払い先を思い浮かべて判断するのが確実です。
使って分かる、便利さの裏側にある手間
このアプリには、チャージが必要という明確な手間があります。買い物のたびに残高を確認し、足りなければ追加するため、支払いを一度で済ませたい人には面倒に感じられるでしょう。特に、急いでいるときや、毎月同じ請求を完全に自動化したいときは、プリペイド方式の確認作業が負担になります。
また、残高を複数の目的に分けて使う場合は、自分で管理ルールを作る必要があります。アプリがあるから自動的に家計が整うわけではなく、何のためにチャージしたかを意識しないと、少額の残高が散らばってしまいます。私は、用途を一つに絞るか、メモなどでチャージ目的を残す方法が現実的だと思います。
カード決済に慣れている人ほど、利用できるかどうかを事前に確認する大切さを感じるはずです。オンライン決済では、カードの種類、継続課金、本人確認、返金の扱いなど、サービスごとに条件が異なります。購入直前に初めて確認するのではなく、少額の支払いで試してから本格的に使うほうが、トラブル時の影響を抑えられます。
もう一つの注意点は、無料で発行できることと、あらゆる利用場面が無料であることを同じ意味に受け取らないことです。チャージや決済に関する条件は、利用前にアプリ内の案内を確認してください。私は、無料という入口の分かりやすさに惹かれても、実際の使い方に関わる条件まで読んでから継続利用を決めるのがよいと思います。
このアプリを選ぶと満足しやすい人
特に相性が良いのは、オンラインショッピングをするものの、クレジットカードの利用額を増やしたくない人です。買い物用の予算を先に分けたい、必要なときだけカードを用意したい、ネット決済を生活費から切り離したいという目的なら、ultra payの仕組みがそのまま役立ちます。
学生や、初めて自分でオンライン決済を管理する人にも、チャージ式の考え方は理解しやすいでしょう。ただし、使う人自身が購入内容と残高を確認することが前提です。保護者がサポートする場合も、カードを渡すだけではなく、どのサービスに何のために使うのかを一緒に決めると、無駄な支出を減らしやすくなります。
短期間だけ使う支払い手段を探している人にも向いています。普段のカードを登録したくないサービスを試す、オンライン購入の予算を期間限定で分ける、ネット通販の支出を見える形にする、といった場面では、即時発行とチャージ式の組み合わせが便利です。逆に、海外利用や複雑な定期支払い、ポイント還元を最優先する人は、別のカードや銀行サービスを比較したほうが納得しやすいでしょう。
私ならこう始める
私なら、最初から多用途の財布にせず、ひとつの目的専用で使い始めます。まずアカウント登録を済ませ、カードを用意し、近いうちに行うオンライン購入に必要な金額だけをチャージします。その支払いが問題なく完了するか、残高の確認がしやすいか、継続利用したいと思えるかを見てから用途を広げます。
チャージ前には、購入先がVisaプリペイドに対応していること、継続請求なら次回の支払日を把握できること、返金が必要になった場合の案内を確認しておくと安心です。さらに、使い終わったサービスのカード情報をどう扱うかも自分で整理しておくと、登録先が増えすぎません。これはアプリの機能というより、プリペイドカードを安全に使うための運用上のコツです。
現在のバージョンは1.8.9です。アプリを使う前には、端末の対応OSと、利用中のオンラインサービスの支払い条件を確認しておくのがおすすめです。登録やチャージの操作が自分の生活リズムに合うかを見極めることが、長く使えるかどうかを左右します。
結論:支払いをすぐ分けたい人には有力な選択肢
ultra payは、クレジットカードの代用品として何でも任せるアプリというより、オンライン支出を自分で区切るためのVisaプリペイドカードとして評価したいです。無料で発行でき、登録後にチャージして使えるため、審査を待たずにネット決済の手段を用意したい人には分かりやすい選択肢です。
一方で、残高確認やチャージを面倒に感じる人、支払いを完全に自動化したい人には向きません。使える場所や継続課金の扱いも、購入先ごとに確認する必要があります。それでも、通販用の予算を守りたい、普段のカードとネット購入を分けたい、必要なときだけ使えるカードが欲しいという人なら、私は「先に予算を決めてから使う」ための実用的なアプリとしてすすめられます。


